

Top 5 meest voorkomende autoschades
Bij autoschade voel je gelijk een pijnscheut door jouw portemonnee, maar je kunt je beter zorgen maken over jouw relatie. Maar liefst 17% van de autoschades zorgt namelijk voor een relatiecrisis. De 5 meest geclaimde schades hebben wij voor jou verzameld.
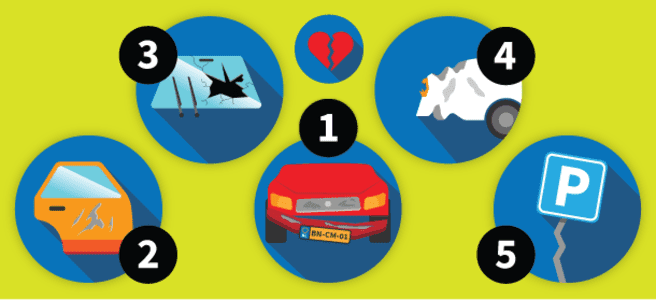
Autoschades kunnen een grote kostenpost zijn. Als de schade niet verzekerd is, draai je er zelf voor op. Is een schade wel verzekerd dan kan dit jou opgebouwde schadevrije jaren kosten. En minder schadevrije jaren kan zorgen voor een aanzienlijke stijging van de premie blijkt uit onze crashtest. Uit de onderstaande top 5 heeft alleen ruitschade geen effect op een toekomstige premie. Een schade die te verhalen is op de tegenpartij, gaat nooit ten laste van jouw schadevrije jaren.
Nummer 5 – Onhandig parkeren
Ruim 18% van de schades ontstaat bij het parkeren of bij het betreden of het verlaten van een parkeerterrein. Het gaat vaak om een kleine schade, maar in aantallen komen ze dus best wel vaak voor. Bij het inparkeren is het vaak moeilijk in te schatten hoeveel ruimte je nog hebt op de soms onoverzichtelijke plekken. De schade kan ook door anderen veroorzaakt zijn als jouw auto geparkeerd staat. Dan maar hopen dat ze een briefje achterlaten achter de ruitenwissers.
Nummer 4 – Niet uitkijken bij het openen van de deur
Je opent de portier en je knalt de deur tegen een betonnen paal aan of een fietser die je echt niet zag aankomen. Ook irritant zijn die keien op de grond net hoog genoeg om de autodeur te beschadigen. Met een beetje geluk kun je de schade tegen lage kosten laten herstellen. Met een goede verzekering ben je verzekerd tegen dit soort schades, maar het gaat je wel schadevrije jaren en dus je korting kosten. Blijft de schade beperkt tot een paar honderd euro? Misschien kun je dan de schade beter voor eigen rekening nemen.
Nummer 3 – Steentje op voorruit
Je bent lekker aan het toeren op de snelweg maar dan hoor je een tik tegen het voorraam. Eén klein miezerig opspattend steentje is genoeg. Vaak blijft de schade beperkt tot een put of een sterretje. Soms moet de hele ruit worden vervangen. Met een uitgebreidere autoverzekering ben je verzekerd tegen dit soort schades. Verzekeraars geven vaak korting op een eventueel eigen risico als je naar een hersteller gaat met wie de verzekeraar afspraken heeft gemaakt.
Nummer 2 – Een krasje of andere lakschade
Dit zijn schades die je kunnen gaan irriteren als je ze niet laat herstellen. Wacht er ook niet te lang mee, want auto’s zijn goed beschermd tegen roesten, maar niet meer als er een diepe kras op zit. Dit soort schades vallen vaak duurder uit dan vooraf verwacht. Ze gaan ten laste van de schadevrije jaren, maar niet als de schade op iemand anders te verhalen is. Dan draait de veroorzaker er voor op. Maar meestal heeft de dader al het hazenpad gekozen.
Nummer 1 – Bumperschade, waar heb je hem anders voor
Het blijkt dat bumpers doen wat ze moeten doen, namelijk de klappen opvangen. Er zit waarschijnlijk ook een link tussen parkeerschade en bumperschade. Bij schade aan de bumper is het opvallend vaak een beschadiging van de rechterachterkant van de auto. En laat de meeste mensen nu juist bij voorkeur parkeren aan de rechterkant van de weg.
Schade kun je het beste voorkomen door voorzichtig te rijden, maar met voorzichtigheid ben je er nog niet. Ook door een onhandigheidje van jou of van een ander kun je schade oplopen. Dus, voor jouw eigen veiligheid, voor jouw spaargeld en voor het behoud van jouw relatie. Niet alle schades kun je voorkomen, maar je kunt het in ieder geval beter wel proberen.

Als Product Owner verzekeringen ben ik verantwoordelijk voor de kwaliteit van het vergelijken op Poliswijzer.nl. Belangrijk voor mij hierbij is de vertaalslag, zodat jij als bezoeker eenvoudig uitgelegd krijgt waar het bij verzekeringen allemaal om gaat. Te vaak hoor ik geluiden als ‘we zien door de bomen het bos niet meer’. Mijn missie is dan ook duidelijkheid en eenvoud te brengen in de wirwar aan polissen. Daarnaast ben ik Wft-gediplomeerd Adviseur Zorg- en Schadeverzekeringen zodat ik jou deskundig kan adviseren welke verzekering, naast een lage maandpremie, ook nog goede voorwaarden heeft.
Reacties (1)
reclame verwijderd.
Laatste nieuws
-
DSW neemt Salland over: gevolgen voor verzekerden
29 september 2026 DSW en Salland willen vanaf 2028 samen verder. Lees wat er bekend is, welke namen blijven bestaan en...
-
Zorgseizoen 2027 nu al historisch: recordpremies dreigen en DSW stelt bekendmaking uit
18 september 2026 De DSW zorgpremie 2027 wordt later bekendgemaakt en recordpremies dreigen. Waarom vergelijken in zor...
-
Zorgverzekering 2027: premie naar verwachting € 12,50 per maand hoger, eigen risico naar € 400
15 september 2026 Het kabinet verwacht voor 2027 een gemiddelde zorgpremie van € 169,08 per maand. Dat is € 12,50 meer...
-
Prinsjesdag 2026: zoveel duurder wordt jouw leven
15 september 2026 Prinsjesdag 2026 ✓ Bekijk de gevolgen voor je zorgverzekering, auto, woning, vakantie en portemonnee...
-
Steeds vaker brand in de meterkast: experts slaan alarm
30 juli 2026 Branden in meterkasten nemen toe. Lees waardoor dit komt, wat experts adviseren en welke verzekering...